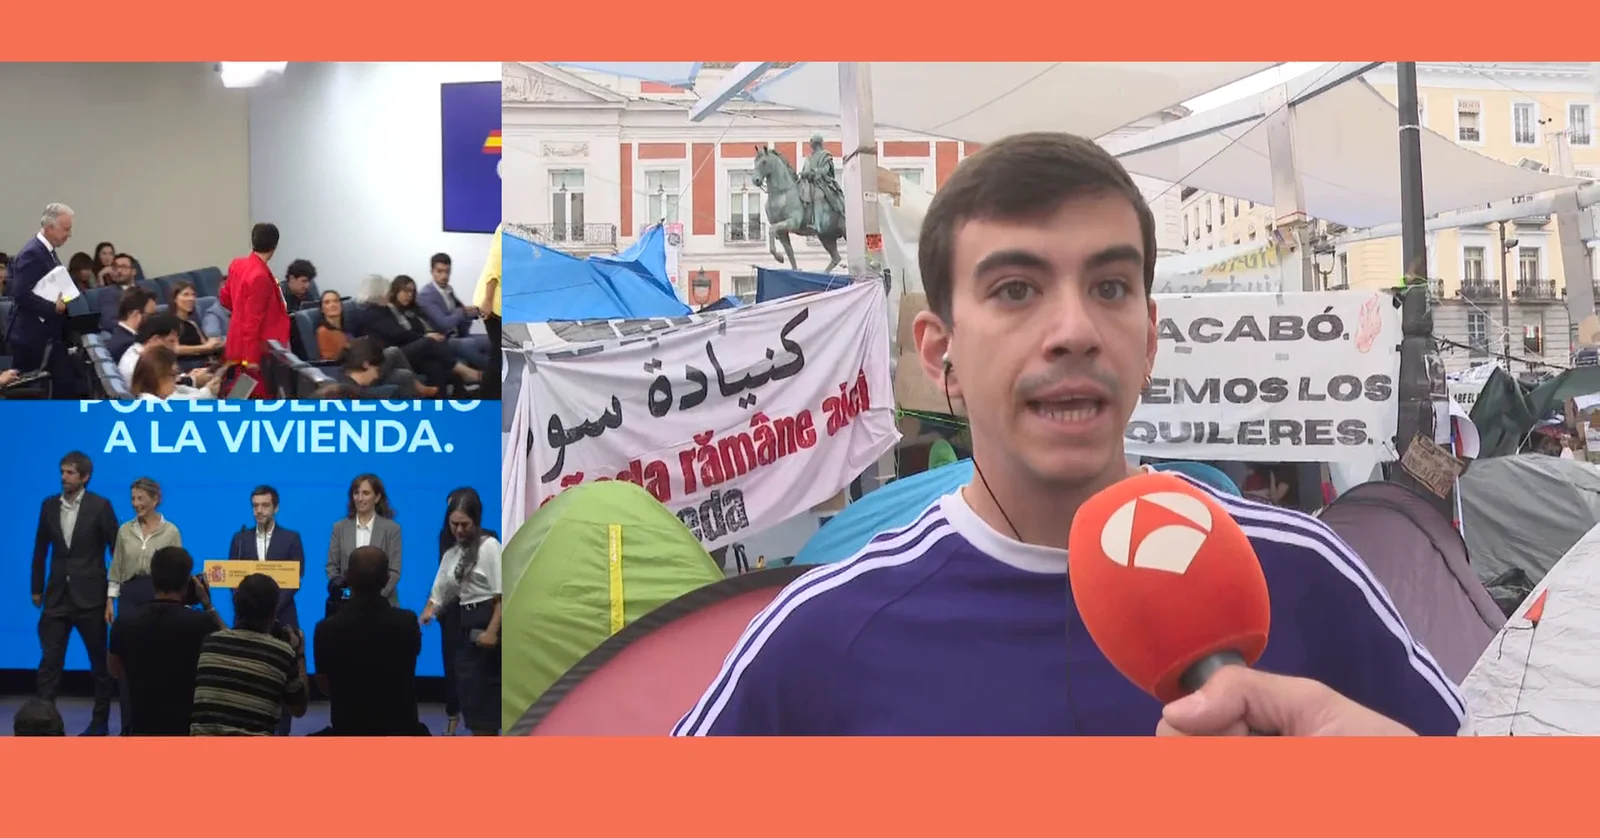

El Consejo de Ministros aprobada este martes dos reales decretos ley en materia de vivienda «para defender los intereses y los derechos de la ciudadanía», así como «dar respuesta a las demandas» en un contexto de crisis en esta materia, que ha provocado que miles de personas acampen en la Puerta del Sol de Madrid como protesta.
Protección frente a los desahucios, prohibición de la compra especulativa a fondos buitre, prórroga de los contratos de alquiler, regulación del alquiler de temporada y habitaciones, IVA a los pisos turísticos, deducciones fiscales para inquilinos, bonificaciones fiscales a quien baje el alquiler, ayudas a la compra de la primera vivienda, blindaje del parque estatal de vivienda y bajada del IVA a la vivienda protegida.
Son los ámbitos de actuación en lo que se basa este paquete de actuaciones «ambicioso y transversal» que está «orientado a bajar los precios del mercado, dar estabilidad a los contratos y combatir el fraude; y al mismo tiempo, ampliar la oferta de vivienda asequible», según el Ministerio de Vivienda.
En detalle, unos de los decretos incorpora medidas estructurales y de protección frente a los desahucios de personas vulnerables y sin alternativa habitacional hasta el 31 de diciembre de 2030. Para los desahucios a fondos buitre, se suspende el desahucio sin compensación.
Para desahucios por impago de rentas, se crea la enervación extraordinaria. Serán las CCAA las que hagan frente sin límite de tiempo a la enervación del desahucio si no ofrecen alternativa habitacional en dos meses. Durante ese tiempo el desahucio se suspende. La enervación pondrá fin al proceso judicial y el inquilino podrá seguir en la vivienda. Si no se enerva en dos meses, se mantiene la suspensión hasta que las CCAA abonen los impagos. Mientras, para desahucios que no sean por impago de rentas, las CCAA deben ofrecer una alternativa digna y adecuada.
Hasta el 31 de diciembre de 2028, toda entidad física o jurídica que incluya en su objeto social la adquisición de viviendas tendrá limitada la compra de una propiedad por un precio inferior al 70% de su valor de tasación de mercado. La medida no se aplicará en determinados casos, como la compra de vivienda para uso habitual a precio asequible o social durante un plazo mínimo de cinco años o la adquisición de vivienda destinada a personas vulnerables, víctimas de violencia de género o personas que precisen de atención sociosanitaria.
La limitación tampoco se aplicará a la compra de vivienda por parte de entes públicos territoriales ni a aquellos organismos y empresas o sociedades mercantiles del sector público cuya finalidad sea la promoción y gestión de vivienda asequible o vivienda social.
Las personas inquilinas con contratos de alquiler vigentes hasta el 31 de diciembre de 2028 podrán solicitar una prórroga extraordinaria de hasta dos años adicionales por plazos anuales. Durante el tiempo en que este mecanismo esté activo se deberán mantener los mismos términos firmados en el contrato en vigor. Esta prórroga se aplicará siempre y cuando el inquilino se encuentre al corriente de pago del alquiler y lo haya estado durante los ocho meses anteriores. El propietario estará obligado a aceptar la solicitud de prórroga salvo que se fijen otras condiciones acordadas entre las partes o en situaciones en las que se acredite la necesidad real de recuperar la vivienda para sí o para familiares.
El decreto establece una deducción en el IRPF para las personas inquilinas. Con carácter general, la deducción será de un 10%.
Los propietarios seguirán teniendo una deducción en el IRPF, pero ahora el decreto establece una graduación en esas deducciones para incentivar a los propietarios a que bajen el alquiler y penalizar a quienes impongan subidas desproporcionadas. Así, por ejemplo, la deducción general del 50% que ya establece la Ley de Vivienda para todos los propietarios podrá llegar hasta el 100% en determinados supuestos.
Si el propietario rebaja la renta a su inquilino en más de un 5%, podrá deducirse en el IRPF la totalidad de los ingresos obtenidos, en lugar de la mitad, como sucedía hasta ahora. En definitiva, pagará cero impuestos por los ingresos derivados del alquiler. En sentido contrario, la deducción en el IRPF puede quedar reducida hasta el 15% si el propietario renueva el contrato a su inquilino con una subida superior al 20%.
Sobre los alquileres de temporada, estos contratos deberán incorporar expresamente la causa que motiva el desplazamiento temporal del arrendatario. La duración del contrato será libremente pactada entre la persona propietaria y la persona inquilina, pero siempre deberá ser superior a 31 días y nunca podrá sobrepasar los 12 meses sin la correspondiente justificación. Cualquier contrato de temporada que exceda los 12 meses sin justificación válida se considerará como contrato de vivienda habitual y se le aplicarán todos los preceptos propios de ese tipo de alquileres.
Asimismo, cuando una vivienda se alquile por habitaciones o por estancias, la suma de todas las rentas no podrá ser superior a lo que se pagaría por alquilar la vivienda completa. Si la vivienda se encuentra en una zona con declaración de mercado tensionado, deberán respetarse las limitaciones marcadas por la Ley de Vivienda.
Para los pisos turísticos, los alquileres por un plazo inferior a 30 noches tendrán un régimen fiscal específico con un IVA del 10%. En el caso de viviendas de uso residencial destinadas a alojamientos turísticos, los ayuntamientos podrán exigir un recargo de hasta el 50% en el impuesto de bienes inmuebles (IBI). El recargo podrá ser de hasta el 100% en caso de propietarios con cuatro o más inmuebles destinados a uso turístico.
Se crea ‘Tu casa’, un mecanismo de financiación para facilitar a la ciudadanía el acceso a la vivienda. Se impulsarán préstamos que permitirán financiar hasta el 20% del valor de la vivienda, con un límite máximo de 50.000 euros, que serán complementarios a la financiación privada obtenida por otras vías. Esta línea de préstamos se concederá hasta 10 años, a un tipo de interés del 0% y sin comisiones, con un período de carencia hasta finalizar el pago de la hipoteca o por un máximo de 30 años. Las viviendas adquiridas mediante este instrumento estarán para siempre sujetas a un precio máximo de transmisión.
El decreto afianza el modelo de ‘Casa 47’: todo el patrimonio de la Entidad Estatal de Vivienda se pondrá a disposición de la ciudadanía en forma de vivienda asequible y protegida para siempre, una fórmula con la que se blinda la vivienda pública y se cierra el margen a la especulación. Para garantizar el acceso a la vivienda, el precio de venta de las viviendas propiedad de ‘Casa 47’ (o construidas en sus suelos residenciales) nunca podrá superar el precio máximo fijado para las viviendas protegidas de la CCAA en la que se encuentren. Este límite también se aplicará a todas las ventas futuras y, en el caso de viviendas con protección pública oficial, la limitación empezará a contar una vez que venza el plazo de dicha protección.
Igualmente, el decreto premia la protección permanente de las viviendas de nueva construcción. Además de la vivienda de promoción pública y la vivienda de protección oficial de régimen especial, la vivienda protegida de forma permanente o indefinida pasará a tener un IVA superreducido del 4%, incluyendo la construcción de garajes y anexos situados en el mismo edificio.
CONTRATOS DE ARRENDAMIENTO DE VIVIENDA HABITUAL
Por su parte, el otro de los decretos persigue un doble objetivo: garantizar la continuidad de los contratos de arrendamiento de vivienda habitual más allá de su plazo mínimo y asegurar que, cuando el arrendador decida no continuar la relación, el hogar arrendatario disponga de tiempo y de medios suficientes para acceder a otra vivienda.
Como se indica en el documento, si llegada la fecha de vencimiento del contrato de arrendamiento de vivienda habitual, o de cualquiera de sus prórrogas, incluidas las voluntarias y las reguladas por ley, una vez transcurridos como mínimo cinco años de duración, o siete años si el arrendador fuese persona jurídica, ninguna de las partes hubiese notificado a la otra, al menos con seis meses de antelación en el caso del arrendador y al menos con dos meses de antelación en el caso del arrendatario, su voluntad de no prorrogarlo, el contrato se prorrogará obligatoriamente por plazos sucesivos de cinco años, o siete años si el arrendador fuese persona jurídica.
En los casos en que el arrendador comunique válidamente la voluntad de no prorrogar el contrato, vendrá obligado a indemnizar al arrendatario con una cantidad equivalente, al menos, al importe de 12 mensualidades de renta. Dicha indemnización deberá calcularse, siempre que sea posible, en base al sistema estatal de referencia de precios de alquiler de vivienda y, en ningún caso, podrá ser inferior al importe equivalente a una mensualidad de renta por cada año que el arrendatario haya residido en la vivienda, prorrateándose por meses los períodos inferiores al año y por días los inferiores al mes. La indemnización se abonará en el momento de la entrega de la vivienda.
Esta indemnización no procederá cuando, en relación con el vencimiento al que se refiera la comunicación de no prórroga, el arrendatario reúna los requisitos legalmente establecidos para obtener, a su solicitud, una prórroga legal del contrato de aceptación obligatoria para el arrendador, aunque no la hubiera solicitado.
La indemnización tampoco procederá en los siguientes casos, que deberán hacerse constar de forma expresa, detallada y por escrito en la notificación de preaviso.
Uno, cuando el arrendador, siendo persona física, necesite la vivienda para destinarla a vivienda permanente para sí o para sus familiares en segundo grado de consanguinidad o por adopción, o para su cónyuge en los supuestos de sentencia firme de separación, divorcio o nulidad matrimonial. Si transcurridos tres meses desde la entrega de la vivienda esta no hubiera sido ocupada por las personas indicadas, salvo causa de fuerza mayor, el arrendatario tendrá derecho a la indemnización prevista, que será exigible desde el momento en que transcurra dicho plazo.
Dos, cuando el arrendatario no haya habitado la vivienda arrendada durante más de seis meses en los doce anteriores a la notificación, salvo que la ausencia obedezca a causa justificada, como razones de salud, trabajo, estudios o cuidado de familiares. Tres, cuando el arrendatario disponga, en la fecha de la notificación y en el mismo municipio, de otra vivienda apta para atender sus necesidades, como titular del pleno dominio o de un derecho real de uso o disfrute y pueda ocuparla.
Cuatro, cuando las partes suscriban un nuevo contrato de arrendamiento de vivienda habitual. Cinco, cuando el arrendatario rechace de forma expresa o tácita una oferta fehaciente de formalización de un nuevo contrato de arrendamiento de vivienda habitual sobre la misma vivienda, formulada por el arrendador dentro del plazo de preaviso previsto. Y seis, cuando concurra alguna otra circunstancia debidamente justificada que, en el caso concreto, determine la prevalencia de los intereses del arrendador cuando este tenga vulnerabilidad acreditada.
Podrá aplicarse, previa solicitud del arrendatario, una prórroga extraordinaria del plazo del contrato de arrendamiento por un periodo máximo de un año, durante el cual se seguirá aplicando los términos y condiciones establecidos para el contrato en vigor. Esta solicitud de prórroga extraordinaria requerirá la acreditación por parte del arrendatario de una situación de vulnerabilidad social y económica sobre la base de un informe o certificado emitido en el último año por los servicios sociales de ámbito municipal o autonómico y deberá ser aceptada obligatoriamente por el arrendador cuando este sea un gran tenedor de vivienda.
Por otro lado, el Gobierno también ha dado el visto bueno a otras medidas, como la regulación fiscal de las socimi, elevando del 15% al 25% el gravamen sobre sus beneficios cuando se deriven del alquiler de viviendas. Sin embargo, ese impuesto del 25% estará sujeto a reducciones del 50% y hasta el 100% en función del volumen de viviendas que destinen al alquiler bajo criterios de asequibilidad.
Respecto a la movilización de vivienda vacía, con el objetivo de estimular que las viviendas desocupadas se incorporen al mercado residencial, se permite a los ayuntamientos establecer recargos en el Impuesto sobre Bienes Inmuebles (IBI), que pueden llegar al 150% en el caso de propietarios de dos o más viviendas que hayan permanecido vacías por un tiempo superior a tres años.
Además, el texto incorpora una nueva línea de avales ICO de hasta 280 millones de euros y activa hasta 2040 para impulsar la inversión de fabricantes y promotores en un modelo de construcción más moderno, rápido, eficiente, sostenible y seguro. También se modifica la Ley sobre Hipoteca Mobiliaria para remover los obstáculos en el acceso al crédito para la producción de componentes industrializados que posteriormente sean transportados, montados y ensamblados en obra.