
Son muchos los factores que pueden provocar cierto nerviosismo entre los pequeños inversores en un nuevo curso financiero que sigue marcado por la incertidumbre geopolítica. La guerra en Oriente Medio, la inflación, la inteligencia artificial o la evolución económica de China son algunos de los grandes factores que van a seguir condicionando la economía mundial. Los expertos financieros, sin embargo, consideran que estos factores no deberían alterar los principios fundamentales de una estrategia de inversión sólida: con una visión de largo plazo, inversiones diversificadas y riesgo asumible. Y, por encima de todo, no intentar anticipar las subidas y bajadas del mercado, más si cabe en un momento con episodios de alta volatilidad.
«Intentar adivinar lo que va a hacer el mercado es imposible. Seríamos magos», expone Jaime Garrido de la Parra, director de Información de Mercados y Estrategia de Inversión en CaixaBank AM. La regla «número uno» para el pequeño ahorrador, sostiene, consiste en pensar siempre en el medio y largo plazo e ir construyendo una cartera progresivamente en vez de intentar acertar los vaivenes del mercado.
El largo plazo y mantenerse en el mercado
La gestora norteamericana J.P. Morgan Asset Management calcula que una inversión de 10.000 dólares en el S&P 500 mantenida durante veinte años habría alcanzado unos 64.800 dólares. Sin embargo, perder únicamente los diez mejores días de mercado durante ese periodo habría reducido el patrimonio final a cerca de 29.700 dólares, perdiendo así más de la mitad de la riqueza acumulada. Unos datos que evidencian la importancia del largo plazo y de mantenerse en el mercado sin intentar anticipar las subidas y bajadas.
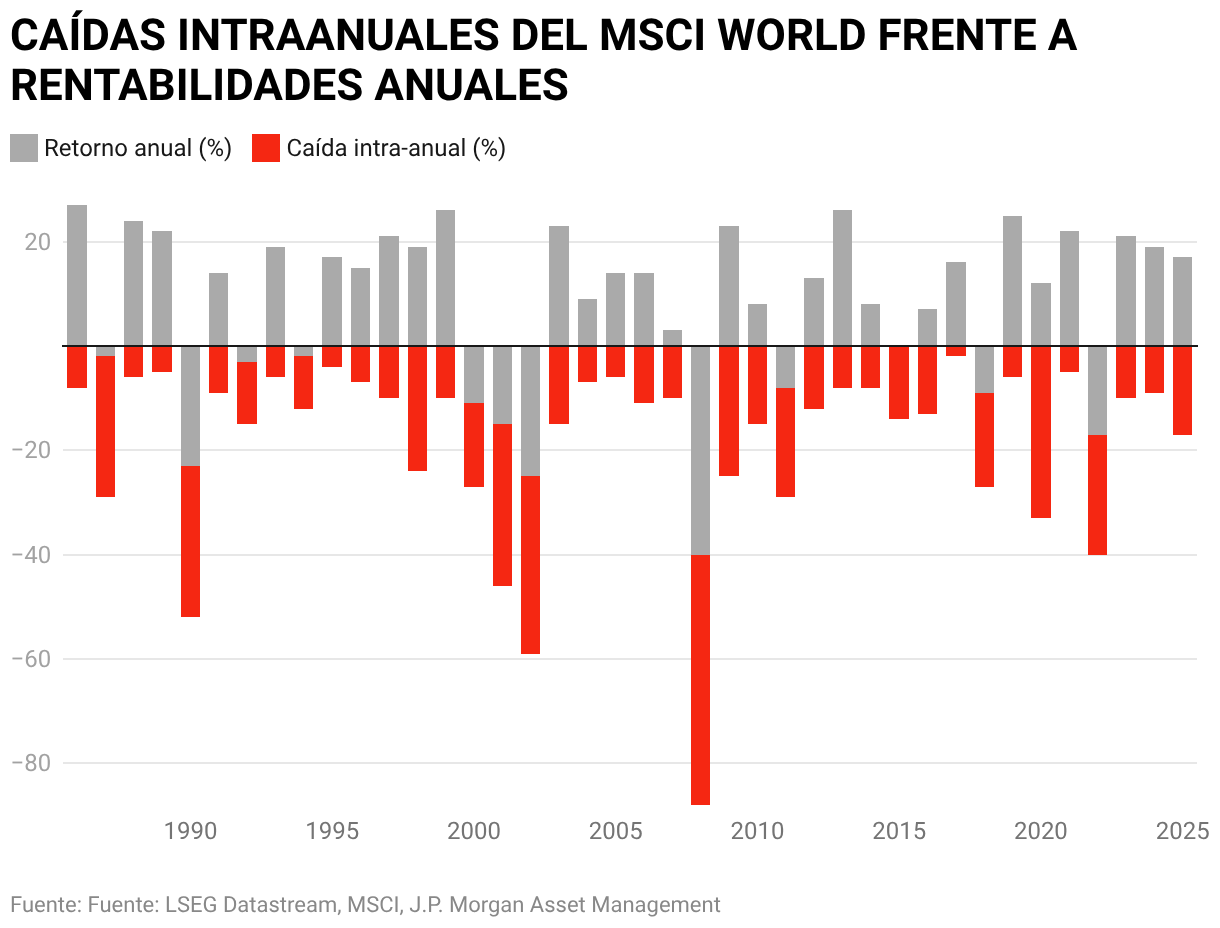
Según la gestora, las caídas de corto plazo en los mercados debido a episodios de volatilidad, que suelen generar nerviosismo entre los pequeños inversores, no implican en la mayoría de ellos casos pérdidas para las carteras de los inversores que aguanten esos embistes. De hecho, según sus cálculos, el principal índice de bolsa mundial (MSCI World Index) ha sufrido caídas interanuales medias cercanas al 14% y, sin embargo, el mercado ha terminado en positivo en 29 de los últimos 40 años.
No hay que tratar de esperar una caída del mercado, explica Garrido de la Parra, ya que muchas veces esa caída no sucede y una subida inesperada obliga a comprar más caro, defendiendo así la importancia de diversificar e ir invirtiendo progresivamente en función del ahorro disponible y del perfil de riesgo.
La estrategia la marcan las necesidades
Por el momento, la guerra en Oriente Medio y la crisis en el estrecho de Ormuz está impactando más en la renta fija que en la variable por el impacto que la inflación tiene en la política monetaria, afectando así al pequeño ahorrador más conservador. Sin embargo, David Cano, socio de la firma de asesoramiento financiero Afi y director general de su gestora, Afi Inversiones Globales, señala que uno de los errores más comunes es «extrapolar al futuro las rentabilidades de los últimos meses», es decir, reaccionar exageradamente al comportamiento reciente del mercado y abandonar la renta fija tras unos meses de poca rentabilidad o lanzarse hacia la bolsa tras un periodo extraordinariamente bueno.
«La estrategia inversora la marcan tus necesidades», subraya Elisabet Ruiz Dotras, doctora en Finanzas, profesora de la UOC y experta en bienestar financiero. «Las estrategias vienen determinadas más por las necesidades personales y los objetivos de cada persona que no tanto por el mercado y el entorno económico, que determinarán, eso sí, que los resultados sean mejores o peores».
Diversificar para reducir riesgos
La diversificación de activos es fundamental para construir carteras capaces de resistir distintos escenarios económicos. Una cartera diversificada puede incluir renta variable, renta fija u otros activos como materias primas; y diferente exposición a regiones geográficas y sectores de la economía. En este contexto de alta incertidumbre, desde la gestora CaixaBank AM aconsejan evitar concentraciones excesivas y mantienen su preferencia por la renta fija gubernamental, la deuda a corto plazo, un menor peso de los bonos empresariales y una preferencia relativa por Europa frente a Estados Unidos en renta variable.
El objetivo de la diversificación no es maximizar la rentabilidad en un año concreto, sino construir carteras capaces de resistir distintos escenarios económicos. Para el pequeño ahorrador, sostiene Cano, «los fondos de inversión son el vehículo perfecto para diversificar», aunque insiste en que lo más importante es, sobre todo, pasar de ahorrador a inversor, ya sea mediante un fondo de gestión activa o un ETF de gestión pasiva.
Ruiz Dotras, «teniendo en cuenta la fiscalidad existente en España», considera los fondos indexados un producto interesante para el pequeño inversor. Eso sí, recomienda fijarse en las comisiones tanto del propio producto como los que pueda cobrar la plataforma o entidad. Para quien no quiera asumir riesgo, recomienda una cuenta o depósito remunerado ahora que los tipos de interés están subiendo.
El perfil de riesgo, la edad y la situación patrimonial determinan en gran medida el producto adecuado. Muy diferente será la cartera de un joven de 25 años con un lejano horizonte temporal, donde la renta variable tendrá mucho peso, que la cartera de una persona de más de 50 años de perfil más conservador y que admita menos riesgo, que estará mucho más vinculado a productos con menos volatilidad.
Eso sí, el valor de la diversificación es muy importante independientemente de la edad, tal como destaca Morningstar. Su cartera altamente diversificada logró en 2025 una rentabilidad del 18,3%, frente al 13,3% de una cartera tradicional compuesta por un 60% de acciones y un 40% de bonos. La diferencia en este caso vino impulsada por activos internacionales, oro y otros activos que aportaron fuentes adicionales de rentabilidad.
El test del insomnio
Antes de escoger un producto financiero y elaborar una cartera de inversión es clave saber cuánto riesgo puedes soportar. La edad, el patrimonio, los conocimientos y el horizonte temporal influyen en la respuesta. Garrido de la Parra introduce el concepto del ‘test del insomnio’. «Si por la noche no duermes ante una caída de los mercados, ya sea renta fija, variable u otro activo, no estás bien situado en tu perfil de riesgo. Si eres capaz de aguantar una corrección del 15% porque tu horizonte temporal no es mañana sino dentro de 15 años, ahí estás bien situado», expone.
Ruiz Dotras sitúa entre el 7% y el 8% anual de media la rentabilidad esperable a largo plazo, a ocho o diez años, pero recalca que habrá ejercicios negativos, como lo fue 2022, y otros mucho mejores. Sobre todo, la experta rechaza las peligrosas promesas de rentabilidades del 20% o 25% que algunos influencers aseguran conseguir en redes sociales.
Con una rentabilidad media anual del 7,1%, alguien que aportase 100 euros al mes habría invertido 24.000 euros en veinte años y terminaría con unos 52.700 euros. Mantener la misma estrategia durante treinta años se traduciría en una aportación de 36.000 euros y un acumulado de unos 124.400 euros.
La disciplina, pues, sigue siendo un valor diferencial ante la presión para actuar constantemente que pueden generar la volatilidad y las narrativas del mercado. Subrayan también los expertos la recomendación de buscar asesoramiento cuando no se tengan conocimientos suficientes. Incluso para contratar productos aparentemente sencillos, conviene comprender conceptos como la TAE, los plazos, las comisiones, la fiscalidad y las garantías para invertir con seguridad.
Más rentabilidad, mayores caídas
Cuanto mayor ha sido el peso de la bolsa (la renta variable), mayor ha sido históricamente la rentabilidad media, aunque teniendo que soportar mayores oscilaciones del mercado. Así se desprende del análisis de carteras que hizo Vanguard a partir de la base de datos Dimson-Marsh-Staunton, con información entre 1901 y 2022.
La gestora calcula qué rentabilidad anualizada habría obtenido una cartera entre 1901 y 2022 manteniendo distintas proporciones de acciones y bonos durante todo ese tiempo. Una cartera con el 100% en bonos (renta fija) obtuvo una rentabilidad nominal anualizada del 4,7%, situándose el 5% de peores resultados anuales en un -15,3%. En cambio, una cartera con el 100% en bolsa obtuvo una rentabilidad media del 8,1% con oscilaciones que, a lo largo de los años, han podido llegar al -21,8%. Unas carteras más diversificadas, 60% en bolsa y 40% en bonos, obtuvieron una rentabilidad media del 7,1% con un -20,8% como una de las peores oscilaciones. Un 40% en bolsa y un 60% en bonos obtuvo una rentabilidad media del 6,4% y una oscilación del -17%.
Estas medias históricas corresponden a un largo periodo de 122 años en los que ha habido ejercicios con fuertes ganancias y otros con pérdidas importantes. Ajustar el perfil de riesgo es clave para saber cuánta caída se está dispuesto a asumir sin entrar en pánico.
Fuente: El Periódico