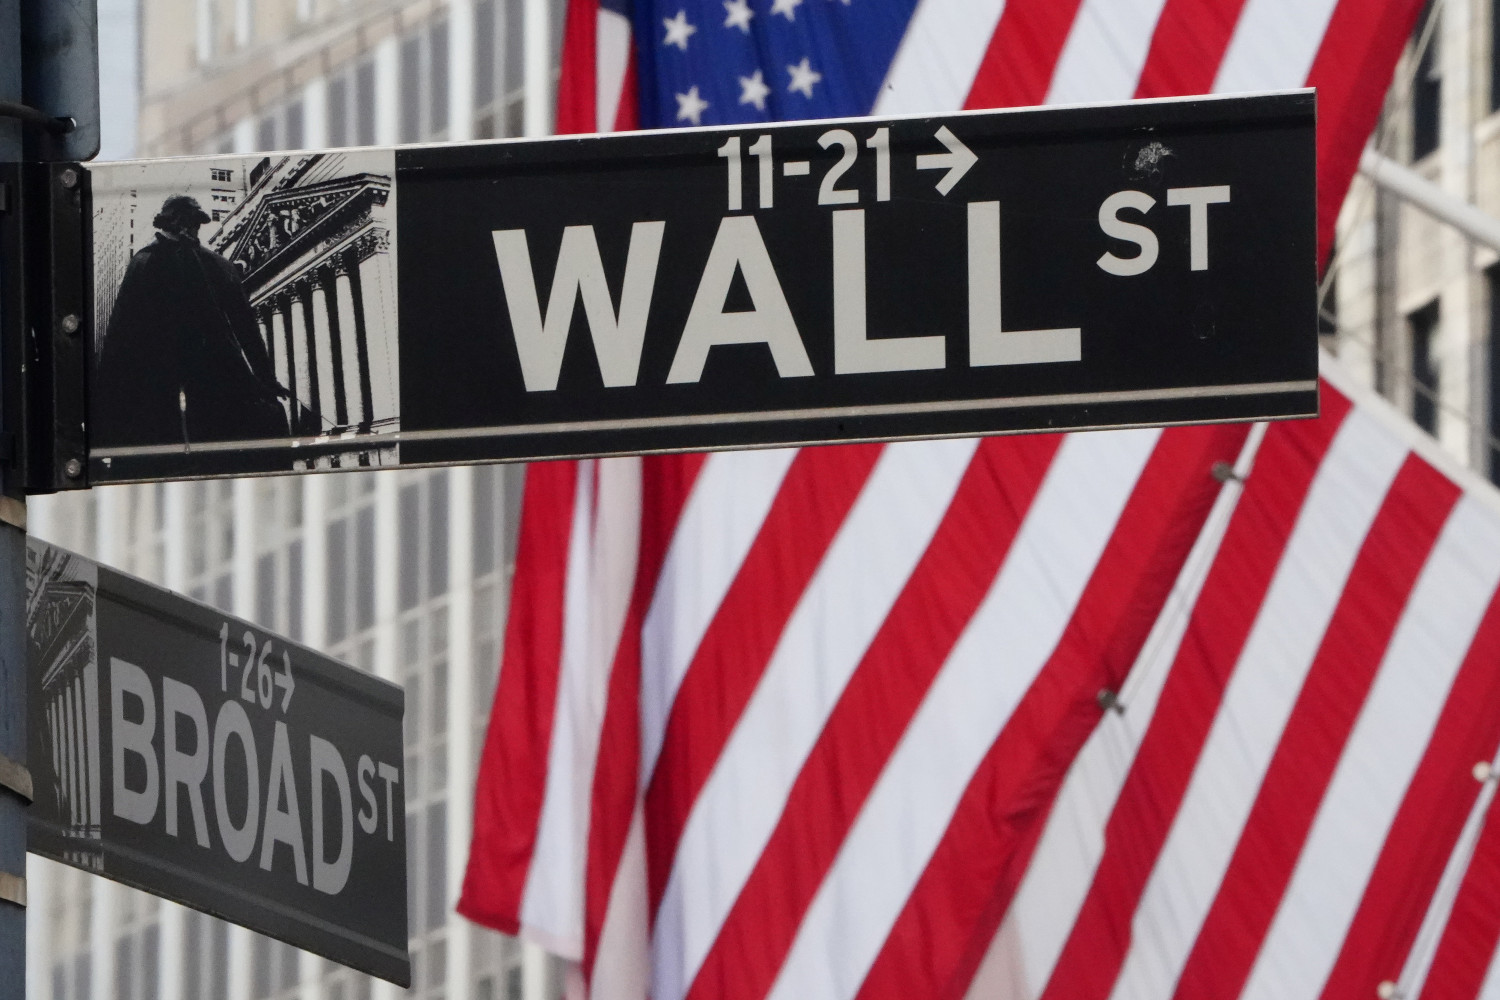
Wall Street sube este viernes animado por la relajación de los precios del petróleo, que siguen dando un respiro al mercado. Esto, en la última sesión de una semana que ha estado marcada por la primera subida de tipos de interés de la Reserva Federal (Fed) desde 2023.
Así, los índices americanos presentan un balance semanal mixto, con el Dow Jones retrocediendo un 1,5%, y el S&P 500 bajando un 0,3%. El tono positivo lo pone el Nasdaq, con un avance del 0,3%.
Todo ello, con el crudo instalado por encima de los 100 dólares, pero lejos de sus máximos, con el barril Brent, de referencia en Europa, cotizando en 102,87 dólares y el West Texas en torno a los 100 dólares.
Sin embargo, Ipek Ozkardeskaya, analista sénior de Swissquote, pone el foco en que si no se produce un descenso sostenido de los precios del petróleo, «los productos refinados se mantendrán elevados y seguirán manteniendo las expectativas de inflación en niveles preocupantes«.
«Las exportaciones de gasóleo y diésel tanto de Oriente Medio como de Rusia se han visto afectadas por las guerras. Sin un final a la vista, las restricciones de suministro se convertirán en un problema cada vez mayor, especialmente a medida que disminuyen las reservas mundiales de petróleo y las reservas estratégicas. En otras palabras, el tiempo se agota«, añade.
Por ello, en el plano geopolítico, el presidente de EEUU, Donald Trump, se reunirá con los países del Golfo el próximo martes para discutir los planes para Irán una vez finalice la guerra. Asimismo, en Renta 4 Banco, destacan que «EEUU habría mantenido negociaciones secretas con representantes hutíes con la intención de evitar el bloqueo del estrecho de Bab el Mandeb (¿a costa de Arabia Saudí?)».
«Hemos visto cómo esta historia se repite a pequeña escala en múltiples ocasiones durante los meses transcurridos desde que comenzó el conflicto con Irán en febrero, y es probable que una caída más coordinada del precio del petróleo requiera pruebas más sólidas de progreso diplomático a corto plazo», comenta Russ Mould, director de inversiones de AJ Bell.
Con todo, las reservas de crudo han disminuido mucho más lentamente de lo que se temía y se mantienen en torno a los 7.900 millones de barriles, cómodamente por encima del nivel de estrés operativo. «Esto le da al mundo un tiempo valioso para encontrar una solución, pero probablemente no el suficiente para redirigir y restablecer el suministro de energía a los niveles previos a la guerra si los conflictos se prolongan. Por lo tanto, los riesgos para los precios del petróleo siguen inclinándose al alza. Es casi imposible hacer pronósticos precisos en este caso; en última instancia, se trata de geopolítica», indica Ozkardeskaya.
SEMANA DE BANCOS CENTRALES
Pero, sin lugar a dudas, los bancos centrales han sido los grandes protagonistas de la semana. La Fed decidió subir los tipos de interés en 25 puntos básicos, hasta la horquilla comprendida entre el 3,75%-4,00%, ante el repunte de la inflación.
Además, el organismo trasladó al mercado un mensaje ‘hawkish’ y dejó la puerta abierta a más subidas de tipos. De hecho, el ‘dot plot’, o diagrama de puntos, apuntó a un incremento adicional en 2026.
«Todo parece indicar que la confirmación de que la Fed está dispuesta a combatir la elevada inflación, manteniendo su independencia frente a las presiones políticas, ha sido bien recibida por unos inversores que, además, constatan que la economía estadounidense continúa mostrando una mayor resistencia de la que cabría esperar en un entorno geopolítico tan complejo», valora Link Securities.
Este viernes ha sido el turno del Banco de Japón, que ha optado por el mismo movimiento, elevar las tasas en 25 puntos básicos, hasta el 1,25%, su nivel más alto en 31 años, ante el riesgo de que la inflación se desvíe al alza por encima de su objetivo del 2%.
No obstante, la reacción inmediata ha sido que el yen se debilita frente al dólar, debido a la disidencia de dos funcionarios. «La respuesta del mercado fue clara: una sola subida no basta; se necesitan más para que el tipo de interés del Banco de Japón se sitúe en un nivel cercano a la neutralidad. Por lo tanto, las declaraciones del gobernador del Banco de Japón, Ueda, son más importantes que la propia subida de tipos. La perspectiva de Ueda sobre la evolución de los riesgos inflacionarios y cómo interpreta que las preocupaciones fiscales se integran en este contexto será crucial para la futura dirección del par USD/JPY», apunta Ozkardeskaya.
El Banco de Inglaterra (BoE, por sus siglas en inglés), por su parte, se desmarcó este jueves al mantener los tipos sin cambios, aunque reconoció que la inflación de Reino Unido puede seguir subiendo en los próximos trimestres y haya que endurecer la política monetaria.
¿RALENTIZAR (O NO) LA IA?
Las últimas sesiones también han estado marcadas por la inteligencia artificial (IA), después de que OpenAI y Anthropic pidieran ralentizar el desarrollo de los modelos más avanzados por motivos de seguridad.
«Esto provocó una fuerte caída en las acciones de las empresas que impulsan la IA al comienzo de la semana, ante el temor de que cuanto más lento sea el desarrollo, más lenta será la inversión, más lenta la construcción de centros de datos, más lentas las ventas de chips y otras materias primas a los constructores, y más lento el crecimiento de los ingresos», recuerda Ozkardeskaya.
A este respecto, Jensen Huang, consejero delegado de Nvidia, se ha pasado la semana intentando convencer a los inversores de que eso no es cierto, y ha anunciado que las ventas de la compañía se duplicarán el año que viene.
«Si dejamos de lado los escenarios apocalípticos por un momento, la necesidad de una inversión de capital masiva, la evaporación del flujo de caja libre, la creciente necesidad de financiación mediante la venta de acciones y bonos en un momento en que los rendimientos están aumentando, y las tasas de interés de los principales bancos centrales que se prevé que suban aún más, siguen siendo grandes problemas que podrían limitar el potencial alcista«, agrega Ozkardeskaya.
Hasta ahora, la solidez del crecimiento de las ganancias ha sido suficiente para contrarrestar el desfavorable panorama macroeconómico y geopolítico. «La pregunta es cuánto tiempo podrán las empresas de crecimiento seguir superando al resto. Desde el comienzo de la guerra de Irán, hemos visto cómo el sector tecnológico ha atraído capital. Si los altos precios de la energía (y, por lo tanto, los costos de endeudamiento) siguen siendo la principal preocupación, podríamos ver un flujo de capital hacia el sector energético y otras empresas con valor en general», remarca esta estratega.
OTROS MERCADOS
En otros mercados, el euro se aprecia un 0,10% ($1,1483), y la onza de oro gana un 0,74% ($4.432). La rentabilidad del bono americano a 10 años repunta al 4,951% y el bitcoin sube un 2,25% ($78.236).





 desde 2023.)