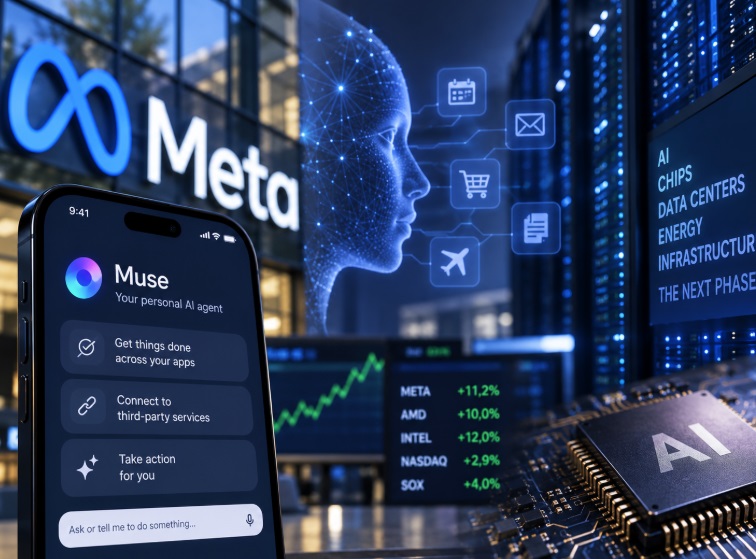
La inteligencia artificial (IA) se reactiva de nuevo y hace que los inversores se olviden de la geopolítica, el petróleo, los bonos… Este último impulso ha llegado de la mano de Muse, el nuevo agente de IA personal de Meta, que ha reavivado las expectativas sobre la demanda de capacidad de computación y ha impulsado a las compañías vinculadas a la infraestructura necesaria para desarrollar esta tecnología.
«¡Cómo pueden cambiar las cosas en una semana!», reconoce Ipek Ozkardeskaya, analista sénior de Swissquote. La experta contrapone las dudas que dominaron al mercado hace apenas unos días con el renovado entusiasmo provocado por Muse, que ha alcanzado los primeros puestos de las listas de aplicaciones móviles descargadas.
La noticia, que se conoció este lunes, impulsó Wall Street y llevó al Nasdaq a marcar nuevos máximos históricos. El nuevo agente puede utilizar información de las distintas aplicaciones de Meta, conectarse con servicios de terceros y realizar tareas en nombre del usuario. Y ahí reside buena parte del interés que ha despertado entre los inversores: según Ozkardeskaya, los agentes de IA podrían requerir «significativamente más potencia de computación que los chatbots de propósito general».
Los agentes de IA podrían requerir «significativamente más potencia de computación que los chatbots de propósito general»
La explicación está en que estos agentes no se limitan a responder preguntas o generar contenidos, sino que pueden realizar tareas de forma autónoma en nombre del usuario, conectándose además con distintas aplicaciones y servicios. Esto implica ejecutar más procesos y manejar información procedente de diferentes fuentes, lo que podría traducirse en una mayor demanda de capacidad de computación, especialmente en la fase de inferencia, es decir, cuando los modelos ya entrenados utilizan sus capacidades para responder, tomar decisiones o ejecutar acciones.
«Muse es el primero y probablemente vendrán otros», anticipa Ozkardeskaya, aunque advierte, sin embargo, de que la expansión hacia servicios de terceros «no será un camino de rosas».
En Bolsa, de momento, los inversores han puesto el foco precisamente en esa mayor necesidad de capacidad de computación. Además del avance superior al 11% de Meta, AMD subió el lunes alrededor de un 10% e Intel un 12%, mientras el índice de semiconductores de Filadelfia avanzó más de un 4%. AMD alcanzó además una capitalización de un billón de dólares. Las compras se extendieron a Asia y alcanzaron también a Tencent y Alibaba en China.
UN CICLO QUE TODAVÍA TIENE RECORRIDO
Alex Stauffacher y Florence Kuang, de Vontobel, recuerdan que desde el lanzamiento de ChatGPT en 2022 el índice MSCI Emerging Markets Information Technology se ha multiplicado por más de cinco y que durante este periodo las dudas sobre una burbuja y sobre el retorno de las inversiones han provocado varias correcciones. Hasta ahora, sin embargo, esos retrocesos han dado paso a fuertes recuperaciones.
La IA agéntica apenas ha comenzado a despegar, lo que apunta a un considerable margen de crecimiento
Estos expertos consideran que la última corrección ha vuelto a sobredimensionar los riesgos y creen que el ciclo de inversión en inteligencia artificial permanece en una fase relativamente temprana. «Han pasado menos de cuatro años desde el lanzamiento de ChatGPT», recuerdan, frente a los más de ocho años que duraron anteriores olas tecnológicas, como los smartphones o la nube pública, antes de que su crecimiento de ingresos bajara del 20%.
Hay además un elemento que conecta directamente con el fenómeno Muse: la IA agéntica —la que puede planificar y ejecutar acciones para alcanzar un objetivo, utilizando distintas herramientas o servicios y tomando decisiones— apenas ha comenzado a despegar. La adopción empresarial sigue en sus primeras fases, lo que apuntaría a un considerable margen de crecimiento. Al mismo tiempo, la demanda de potencia de computación ha sido tan intensa que el mercado de semiconductores se ha triplicado, alimentando todo un ecosistema de proveedores para centros de datos.
El progresivo paso del entrenamiento a la inferencia en la IA podría mejorar las cuentas de las empresas
La inversión tampoco parece frenarse. Vontobel espera que el capex de los hiperescaladores aumente más de un 80% este año y calcula que las compañías estadounidenses concentran buena parte de una inversión mundial en centros de datos que rondaría los 745.000 millones de dólares. Alphabet ha vuelto a elevar sus planes de gasto y Amazon también está acelerando sus inversiones ante unas expectativas de demanda que califica de sorprendentes para 2028.
La explicación, según estos expertos, es que la capacidad de computación sigue estando muy por debajo de una demanda que crece rápidamente. Y la oferta podría tardar en ponerse al día: los proyectos de semiconductores necesitan años para alcanzar plena producción y los cuellos de botella se extienden desde los propios chips hasta materiales, suministro eléctrico, permisos de construcción y capacidad para levantar nuevos centros de datos.
Esto no significa que no existan riesgos. Vontobel considera una «bandera amarilla» el creciente recurso a la deuda para financiar las inversiones y también vigila la denominada financiación circular dentro del ecosistema. Pero la prueba definitiva será la rentabilidad: los centros de datos actuales, cuando están bien utilizados y alquilados a clientes, podrían obtener retornos sobre el capital invertido de alrededor del 20%-30%, aunque una parte importante de las inversiones todavía está en construcción o dedicada al entrenamiento interno de modelos.
En este sentido, el progresivo paso del entrenamiento a la inferencia, precisamente la actividad que puede dispararse con agentes como Muse, podría mejorar las cuentas. Según Vontobel, los márgenes brutos de la inferencia en el negocio empresarial se sitúan, según las cifras disponibles, alrededor del 70%. «A medida que la inferencia crezca en relación con el entrenamiento, los márgenes y los rendimientos de la inversión podrían mejorar», explican.
LAS OPORTUNIDADES SE EXTIENDEN MÁS ALLÁ DE LAS GRANDES TECNOLÓGICAS
El otro gran cambio es que la inversión vinculada a la inteligencia artificial ya no se limita a un pequeño grupo de gigantes estadounidenses. Yan Taw Boon, director de estrategias temáticas para Asia en Neuberger, destaca que el auge de la infraestructura se está extendiendo hacia la energía, la construcción, la automatización industrial y los fabricantes de componentes especializados necesarios para construir y operar centros de datos.
Neuberger identifica oportunidades en el «triángulo dorado» de los semiconductores formado por Taiwán, Japón y Corea del Sur
Asia ocupa un lugar privilegiado en esta expansión. Neuberger identifica oportunidades especialmente interesantes en el denominado «triángulo dorado» de los semiconductores formado por Taiwán, Japón y Corea del Sur, donde numerosas compañías pequeñas y medianas proporcionan materiales, equipos, servicios de pruebas y componentes imprescindibles para el ecosistema tecnológico mundial. «Aunque quizá reciban menos atención que las grandes empresas tecnológicas estadounidenses, muchas de ellas están bien posicionadas para beneficiarse del aumento de la inversión global en inteligencia artificial», sostiene.
Europa tiene una posición diferente. Joran Mambir, especialista de producto en J. Safra Sarasin Sustainable AM, considera que el continente no está en disposición de competir con Asia en la fabricación de los chips de última generación y que su fortaleza reside en otros eslabones de la cadena. Europa cuenta, por ejemplo, con ASML, que domina la litografía EUV necesaria para fabricar los semiconductores más avanzados; ASM International, especializada en procesos de deposición, y Besi, con una posición relevante en hybrid bonding (unión híbrida) y empaquetado avanzado.
A ello se suman STMicroelectronics, Infineon y NXP en semiconductores analógicos y de potencia. Para Mambir, el futuro europeo «no pasa por tratar de alcanzar a TSMC en nodos avanzados», sino por reforzar ventajas como los nodos maduros, los chips analógicos y de potencia y el equipamiento especializado.
Esta ampliación del universo de compañías beneficiadas por la IA no implica, sin embargo, que todo vaya a subir por igual. Alex King y Joshua Riefler, de Wellington Management, observan precisamente una creciente dispersión entre compañías y sectores relacionados con la inteligencia artificial. Las diferencias de rentabilidad están aumentando a medida que el mercado revisa quiénes serán realmente «los ganadores y perdedores en la próxima fase de adopción» de esta tecnología.
Para Wellington, las menores correlaciones entre compañías y las mayores diferencias de comportamiento hacen que los fundamentales y la selección de valores sean cada vez más determinantes. La aparente tranquilidad de los grandes índices puede ocultar, de hecho, importantes movimientos bajo la superficie del mercado.




 se reactiva de nuevo y hace que los inversores se olviden de la geopolítica, el petróleo, los bonos... Este último impulso ha llegado de la mano de Muse, el nuevo agente de IA personal de Meta, que ha reavivado las expectativas sobre la demanda de capacidad de computación y ha impulsado a las compañías vinculadas a la infraestructura necesaria para desarrollar esta tecnología.)