La próxima semana, los indicadores de actividad y confianza tomarán el relevo de los bancos centrales. Los PMI preliminares de septiembre permitirán comprobar cómo encaran algunas de las principales economías el final del tercer trimestre, mientras que en España el foco estará en la lectura definitiva del PIB del segundo trimestre.
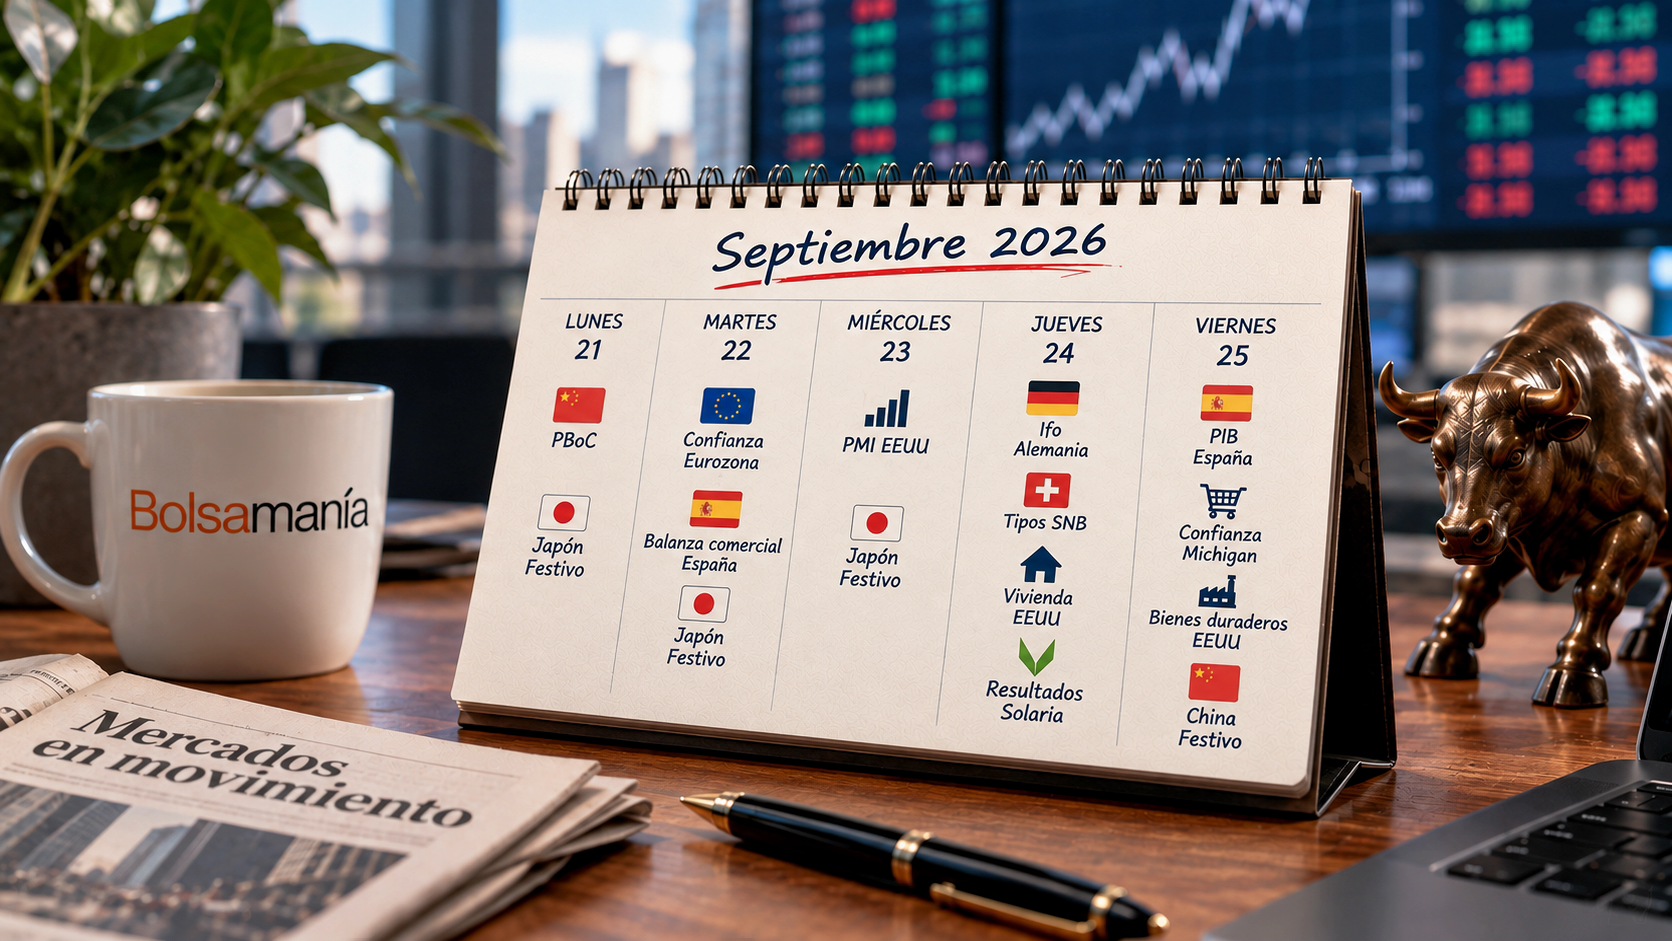
La primera gran cita vendrá el lunes con la decisión sobre la tasa preferencial de préstamo del Banco Popular de China (PBoC), que actualmente se sitúa en el 3% a un año y para la que el consenso de mercado no espera cambios. A partir de ahí, la intensidad irá aumentando: confianza del consumidor de la Eurozona el martes, batería de PMI el miércoles, IFO alemán y vivienda estadounidense el jueves y PIB español, confianza de Michigan y bienes duraderos en EEUU el viernes.
La semana tendrá además una particularidad en Asia: la bolsa japonesa permanecerá cerrada durante tres jornadas consecutivas, entre el lunes y el miércoles, por el Día del Respeto a los Mayores, un festivo intermedio y el Equinoccio de Otoño. El viernes, además, será festivo en China por el Festival de Mitad de Otoño.
EUROPA: LOS PMI MEDIRÁN EL PULSO DE LA ECONOMÍA
Europa arrancará el lunes sin datos macroeconómicos relevantes, pero la agenda comenzará a ganar interés el martes. España publicará la balanza comercial de julio, después de registrar un déficit de 7.687 millones de euros el mes anterior, mientras que en la eurozona llegará la lectura preliminar de la confianza del consumidor de septiembre, tras los -15,5 puntos de agosto.
El miércoles será el primer gran día de la semana. La atención se centrará en los PMI compuestos preliminares de septiembre de la eurozona y Reino Unido. En el bloque comunitario, el indicador se mantuvo en agosto en 52 puntos gracias al aumento de la demanda y el empleo, pese a la persistencia de elevados costes de producción. En Reino Unido alcanzó los 52,5 puntos, apoyado por el crecimiento de los servicios.
El jueves el testigo pasará a Alemania con la encuesta IFO de confianza empresarial de septiembre. El indicador se situó en agosto en 88,8 puntos, en un contexto de mayor optimismo sobre las perspectivas económicas y con el impulso del gasto público en defensa e infraestructuras. España publicará ese mismo día el índice de precios de producción de agosto, después de crecer un 9,2% interanual en julio.
La jornada incorporará además una cita monetaria: el Banco Nacional Suizo decidirá sobre los tipos de interés, actualmente en el 0%, y posteriormente celebrará su rueda de prensa.
El viernes España recuperará el protagonismo con la lectura final del PIB del segundo trimestre. La primera estimación mostró un crecimiento del 0,7% trimestral, frente al 0,6% de los tres primeros meses del año, impulsado por el consumo de los hogares, la formación bruta de capital fijo y el gasto público. Alemania completará la agenda europea con la confianza del consumidor GFK de octubre.
ESTADOS UNIDOS: PMI, VIVIENDA Y CONFIANZA DEL CONSUMIDOR
Wall Street tendrá un comienzo de semana tranquilo, ya que lunes y martes no aparecen referencias macroeconómicas estadounidenses destacadas en el calendario.
La actividad aumentará considerablemente el miércoles. Se conocerá el PMI compuesto preliminar de septiembre, después de que el indicador alcanzara en agosto los 56 puntos, su nivel más elevado desde abril de 2022, gracias especialmente al fuerte comportamiento de los servicios.
Ese mismo miércoles se publicarán las solicitudes semanales de hipotecas y los inventarios de petróleo crudo de la AIE, estos últimos especialmente interesantes en un contexto en el que el mercado energético continúa siendo una referencia para los inversores.
El jueves, la atención se trasladará al mercado inmobiliario. Se conocerán las ventas de viviendas nuevas de agosto, para las el consenso recoge una previsión de 613.000 unidades frente a las 607.000 anteriores, junto a la lectura final de las licencias de construcción. También se publicarán la balanza por cuenta corriente del segundo trimestre y las solicitudes semanales de prestaciones por desempleo.
Finalmente, el viernes llegará uno de los indicadores más relevantes de la semana: la confianza del consumidor de la Universidad de Michigan. Singular Bank recoge una previsión de 47,8 puntos para la lectura final de septiembre, frente a los 51,7 de agosto. También se publicarán los pedidos preliminares de bienes duraderos de agosto, para los que se espera un descenso mensual del 0,4%, frente al avance del 1,1% anterior.
ASIA-PACÍFICO: EL PBOC ABRIRÁ UNA SEMANA ATÍPICA EN JAPÓN
En la región Asia-Pacífico, el Banco Popular de China decidirá el lunes sobre su tasa preferencial de préstamo, con el tipo de referencia a un año actualmente en el 3%. Singular Bank espera que permanezca sin cambios.
Pero buena parte de la atención regional estará en un mercado que, paradójicamente, pasará media semana cerrado. Japón encadenará tres festivos bursátiles consecutivos: el lunes por el Día del Respeto a los Mayores, el martes por festivo y el miércoles por el Equinoccio de Otoño. La actividad bursátil japonesa no regresará, por tanto, hasta el jueves.
Precisamente ese jueves se publicará el PMI compuesto preliminar de Japón, después de alcanzar los 53,5 puntos en agosto. Un día antes, India comunicará su propio PMI compuesto, que venía de situarse en 54,3 puntos.
El viernes habrá otra alteración del calendario regional: China celebrará el Festival de Mitad de Otoño.
SOLARIA, UNICAJA Y COSTCO, ENTRE LAS REFERENCIAS EMPRESARIALES
La agenda empresarial arrancará sin citas relevantes el lunes. El martes comenzarán las publicaciones con Smiths Group en Europa y AutoZone en Estados Unidos.
El miércoles presentarán sus cifras EXOR y JD Sports en Europa, mientras que en EEUU será el turno de General Mills, Paychex y Cintas Corp.
El jueves será la jornada de mayor interés para el mercado español. Solaria Energía y Medio Ambiente publicará resultados, Pescanova celebrará su junta general de accionistas y Unicaja Banco pagará un dividendo de 0,0844 euros brutos por acción.
En Europa rendirá cuentas H&M y, al otro lado del Atlántico, lo harán Costco Wholesale y Darden Restaurants.
Detallamos, a continuación, todas estas citas:
LUNES 21 DE SEPTIEMBRE
– Tasa preferencial de préstamo del PBoC septiembre China.
– Festivo bursátil en Japón: Día del Respeto a los Mayores.
MARTES 22 DE SEPTIEMBRE
– Festivo bursátil Japón.
– Balanza comercial julio España.
– Confianza del consumidor preliminar septiembre eurozona.
– Resultados Europa: Smiths Group y Kingfisher.
– Resultados Estados Unidos: AutoZone.
MIÉRCOLES 23 DE SEPTIEMBRE
– Festivo bursátil Japón: Equinoccio de Otoño.
– PMI compuesto preliminar septiembre India.
– PMI compuesto preliminar septiembre eurozona, Alemania, Reino Unido, Estados Unidos.
– Solicitudes semanales de hipotecas Estados Unidos.
– Inventarios de petróleo crudo de la AIE Estados Unidos.
– Resultados Europa: EXOR, JD Sports.
– Resultados Estados Unidos: General Mills, Cintas Corp, Paychex.
JUEVES 24 DE SEPTIEMBRE
– PMI compuesto preliminar septiembre Japón.
– Índice de precios de producción agosto España.
– Encuesta IFO septiembre Alemania.
– Decisión sobre tipos de interés Banco Nacional Suizo.
– Reunión de Donald Trump, presidente de EEUU, y Xi Jinping, presidente de China, en Washington.
– Balanza por cuenta corriente segundo trimestre Estados Unidos.
– Solicitudes semanales de prestaciones por desempleo Estados Unidos.
– Licencias de construcción finales agosto Estados Unidos.
– Ventas de viviendas nuevas agosto Estados Unidos.
– Junta general de accionistas: Pescanova.
– Dividendo Unicaja Banco (fecha de pago): 0,0844 euros brutos por acción.
– Resultados España: Solaria Energía y Medio Ambiente.
– Resultados Europa: H&M.
– Resultados Estados Unidos: Costco Wholesale, Darden Restaurants.
VIERNES 25 DE SEPTIEMBRE
– Festivo Festival de Mitad de Otoño China.
– Confianza del consumidor GFK octubre Alemania.
– PIB final segundo trimestre España.
– Pedidos de bienes duraderos preliminares agosto Estados Unidos.
– Confianza del consumidor de la Universidad de Michigan final septiembre Estados Unidos.