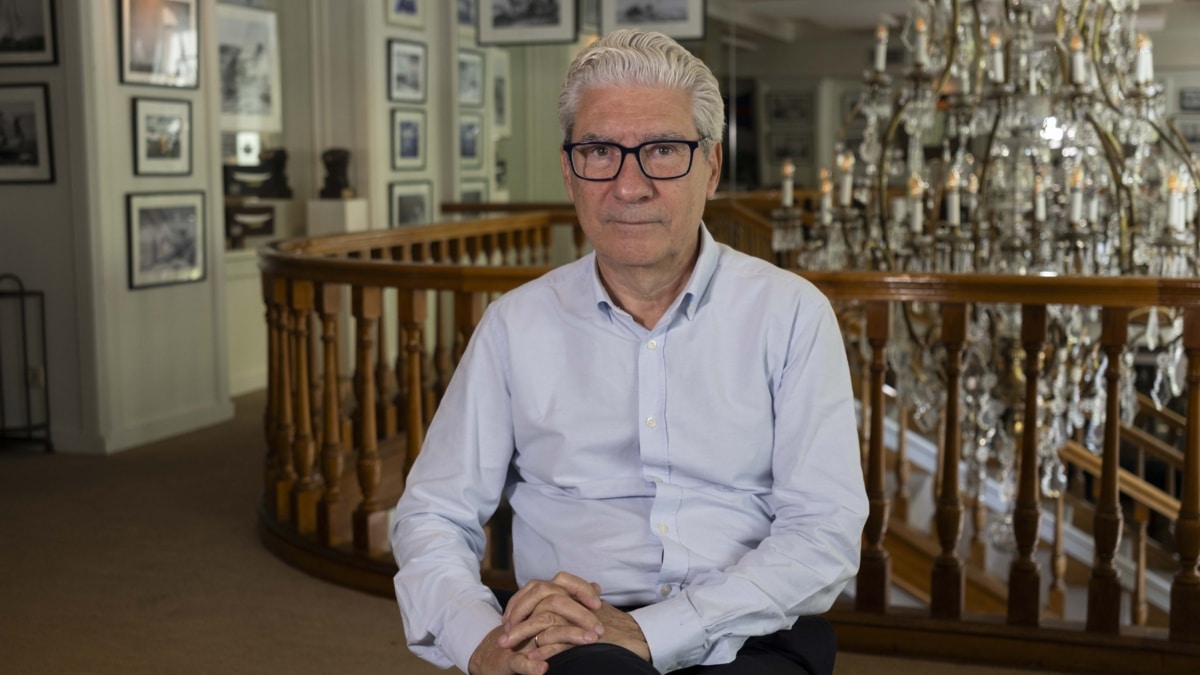
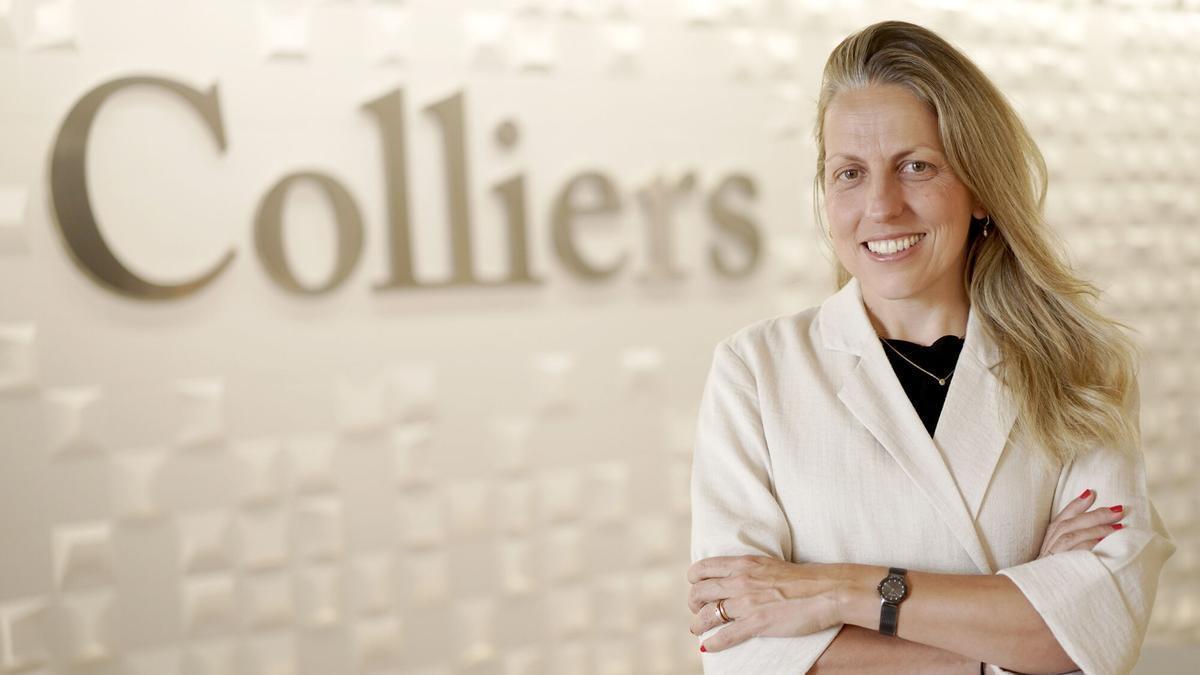
Laura Hernando (Madrid, 1978) tomó hace unos meses las riendas de Colliers en España y Portugal, una de las principales consultoras inmobiliarias del país. La firma canadiense desembarcó en España en 2018 a través de la compra de Irea, una firma de asesoramiento inmobiliario para la que ya trabajaba la nueva consejera delegada. Hernando ha dirigido el negocio hotelero de la compañía, uno de los segmentos más pujantes del ‘ladrillo’ patrio, y su llegada a la dirección coincide con un momento especialmente intenso: España mantiene un elevado volumen de inversión, mientras el mercado vuelve a enfrentarse a tipos más altos, mayores costes de financiación y una renta fija que compite de nuevo por el capital. Hernando apuesta por dar continuidad al crecimiento de la consultora y por profundizar en áreas como la deuda, una actividad que considera cada vez más ligada a la propia compraventa de activos inmobiliarios.
PREGUNTA. España apunta a otro año récord de inversión inmobiliaria. ¿Es el mejor momento para ponerse al frente de una consultora?
R. Es un reto porque confluyen dos circunstancias. El año ha arrancado con una dinámica muy positiva y, al mismo tiempo, a nivel de compañía venimos de un 2025 récord. Eso nos obliga a seguir creciendo sobre una base extraordinariamente buena. El primer semestre ha sido muy positivo. Vemos algunos signos de cautela en determinados segmentos, pero todavía es pronto para sacar conclusiones. Muchas operaciones que teníamos previsto cerrar se han completado con éxito, incluso durante junio, julio y agosto. Eso nos permite ser positivos. Cautos, pero positivos.
P. Los tipos de interés vuelven a tensionarse. ¿Qué consecuencias puede tener para el inmobiliario?
R. Evidentemente afecta. Los bonos y las inversiones financieras son una alternativa al inmobiliario. Si puedes destinar dinero a bonos con una rentabilidad interesante, compites directamente con activos inmobiliarios que ofrecen rentabilidades (yields) más ajustadas. También puede tener un impacto en la valoración de los activos. Cuando tienes un coste de capital y de financiación más elevado, aunque parte pueda estar ya descontada por el mercado, eso termina afectando a las valoraciones. Ese efecto suele apreciarse antes en compañías cotizadas o sometidas a mayor escrutinio público. En el capital privado y en los activos medianos o pequeños, sin embargo, seguimos viendo interés y dinamismo. Los cambios en el coste de financiación y la subida de tipos pueden terminar teniendo impacto en el inmobiliario.
P. ¿Cuáles son ahora mismo los principales riesgos o nubarrones para el mercado inmobiliario español?
R. No sé si hablaría de nubarrones. Creo que hemos aprendido a convivir con determinados riesgos de una forma diferente. Ahora tenemos conflictos geopolíticos que afectan a todos los segmentos inmobiliarios, con impacto en costes, mercancías, materiales y, en el turismo, también en la conectividad aérea y los flujos de viajeros. España incluso puede beneficiarse parcialmente porque continúa siendo percibida como un destino seguro. Además, cada vez somos más capaces de ajustarnos rápidamente a estos acontecimientos. Los nubarrones cada vez duran menos y el mercado tiene una mayor capacidad para adaptarse a ellos.
P. ¿Ha ganado madurez el inmobiliario español?
R. Sí. Tenemos una pata fundamental que es el living (vivienda y fórmulas residenciales alternativas), donde los fundamentales son muy claros y que ahora mismo lidera una parte importante del mercado de inversión. La falta de vivienda no se va a solucionar en el corto plazo y eso hace que el interés en este sector no vaya a disminuir. El capital también se desplaza hacia segmentos que intentan cubrir esa demanda insatisfecha: residencias de estudiantes, flex living o build to rent (viviendas construidas para ser alquiladas directamente). Son formatos distintos, pero todos responden a una necesidad de alojamiento y permiten construir plataformas de mayor tamaño, algo importante para atraer capital institucional. Ese volumen es precisamente el que necesitan muchos grandes inversores para poder entrar en estos segmentos.
P. ¿Y qué está ocurriendo con las oficinas, uno de los segmentos más castigados durante los últimos años?
R. Poco a poco están recuperando velocidad. Sigue existiendo un ‘gap’ importante entre el producto más ‘prime’ y más demandado y aquellos activos que se han quedado algo más obsoletos. Todo el mundo busca prácticamente el mismo tipo de producto, lo que genera una diferencia importante entre unos inmuebles y otros. Pero sí estamos empezando a ver de nuevo una buena dinámica y una recuperación progresiva de la actividad en oficinas.
P. Usted conoce especialmente bien el sector hotelero. ¿Qué explica que haya pasado de ser casi un activo alternativo a tener tanto peso?
R. Hace años los hoteles eran un segmento prácticamente alternativo o residual y ahora tienen un peso muy relevante tanto en España como en Europa. Para mí, incluso más interesante que su peso dentro del mercado español es la posición que ha alcanzado España dentro de Europa. El hotelero español empieza a situarse en niveles que permiten mirar de frente a grandes mercados europeos. Y este año hay un dato especialmente relevante. Hemos cerrado el mejor primer semestre de la serie histórica de inversión hotelera, pero sin depender de grandes portfolios. Cuando haces una o dos grandes carteras es relativamente fácil que el volumen total se dispare. En cambio, alcanzar casi 2.500 millones de euros a través de muchas operaciones pequeñas demuestra el dinamismo del mercado. Que ese volumen se haya construido poco a poco demuestra que España tiene un mercado hotelero líquido, transaccionable y atractivo. Además, están entrando familias, inversores privados y vehículos de banca privada. Hay inversores que antes habrían comprado locales comerciales en ubicaciones ‘prime’ y ahora se plantean adquirir un pequeño hotel. El activo se ha democratizado.
P. Una de las operaciones que puede marcar el año es la potencial salida a bolsa de Hotel Investment Partners, en el mayor debut de una inmobiliaria desde la crisis. ¿Qué supondría?
R. El acceso al capital es uno de los mayores retos que tenemos. Y una operación de ese tamaño sería muy relevante porque daría visibilidad al sector hotelero español en los mercados públicos. Durante mucho tiempo los hoteles vacacionales españoles apenas eran considerados un activo transaccionable. A partir de 2015 empezó a llegar capital que realmente creía en ese mercado. Durante años defendimos que el vacacional tenía más sentido y era más resiliente de lo que se pensaba, pero convencer al capital era muy difícil. Los hoteles de playa llegaban a percibirse casi como un bono basura. El gran hito llegó en 2018, cuando Blackstone compró Hispania y la integró con HIP. Aquello supuso un espaldarazo enorme porque un inversor inmobiliario global estaba haciendo una gran apuesta por el sector vacacional europeo, con mucho peso en España. A partir de ahí cambió mucho la percepción. Empezamos a recibir el interés de inversores internacionales que querían entender las dinámicas del hotelero español y qué había visto Blackstone para hacer una apuesta de ese tamaño. Por eso una eventual salida a bolsa de HIP puede ser otro hito. Será importante que ocurra, pero también a qué valoración y cómo se valoren los activos subyacentes.
P. La deuda inmobiliaria ha ganado mucho protagonismo. ¿Puede seguir creciendo frente a la inversión en capital?
R. La deuda ha cambiado muchísimo. Nosotros mismos hemos pasado de reestructurar deuda a estructurar deuda. Primero vimos financiación alternativa a precios muy elevados y ahora estamos viendo deuda alternativa no bancaria a costes muy competitivos, incluso en determinados casos frente a la financiación comercial. Además, se ha sofisticado y se ha hecho accesible para operaciones más pequeñas. Antes podía existir una estructura alternativa muy interesante, pero solo estaba disponible para operaciones enormes. Por eso nuestro equipo de deuda es una de las áreas que queremos reforzar. Creemos que va a continuar siendo un ángulo muy interesante. Y como asesores vemos que cada vez es más difícil separar la financiación de una operación inmobiliaria. Ahora, incluso en la venta de un activo, tiene sentido estructurar simultáneamente una financiación que ayude al potencial comprador a analizar mejor la operación.
P. Después de 20 años en la compañía, ¿qué cree que necesita una persona para dirigir hoy una gran consultora inmobiliaria?
R. Cada compañía y cada momento requieren cosas diferentes. En Colliers ahora mismo buscamos una transición suave y continuar un camino que llevamos años marcando desde el equipo directivo. Venimos además de un año récord. Por eso el liderazgo que quiero implementar es de continuidad hacia el crecimiento, no disruptivo. Para mí tampoco supone un cambio absoluto porque llevo años dentro del equipo directivo y participando en las decisiones de gestión. Mi reto ahora es liberar parte del tiempo que dedicaba al negocio hotelero para centrarme más en las personas y en los equipos.
P. ¿Con qué palabra o cualidad le gustaría que se identificase como CEO?
R. Si tuviera que identificar una cualidad, hablaría de equilibrio y de conocimiento profundo de la compañía. Llevo aquí 20 años y eso me permite tener bastante claro qué hemos sido y qué hemos tenido que hacer para convertirnos en lo que somos hoy. También doy mucha importancia a las relaciones personales. Aunque hemos crecido mucho, conocer a las personas e identificar riesgos y oportunidades dentro de los equipos sigue siendo fundamental. Nos hemos multiplicado por cuatro en estos años, pero seguimos teniendo una dimensión en la que esa relación personal es importante.
P. ¿Qué quiere que cambie en Colliers con su llegada a la dirección?
R. No planteo una ruptura. La idea es continuar una estrategia que llevamos tiempo desarrollando y seguir haciendo crecer los equipos sin que nos acomodemos. Una de las ventajas de esta compañía es que hemos atravesado distintos ciclos y hemos tenido que adaptarnos mucho. El reto es que nadie piense que, como algo funciona bien, simplemente hay que seguir haciendo exactamente lo mismo. Queremos que los equipos continúen creciendo y que las personas puedan sentirse útiles en ámbitos distintos de la compañía. Esa capacidad de adaptación es una de las cosas que nos ha permitido llegar hasta aquí y tenemos que seguir alimentándola.
P. La consultoría inmobiliaria vive un proceso de concentración. ¿Puede Colliers crecer mediante nuevas adquisiciones?
R. Colliers siempre nos pareció una compañía especialmente interesante por su filosofía de integración, crecimiento y búsqueda de oportunidades. Esa fue una de las razones por las que nos incorporamos al grupo cuando todavía éramos Irea. A nivel internacional ha crecido muchísimo y ahora existe también una fase de integrar muchas de esas operaciones. Pero seguimos analizando cualquier posibilidad de crecimiento, tanto orgánico como inorgánico. Recientemente hemos incorporado en Portugal un equipo relevante de servicios técnicos y seguimos mirando distintas oportunidades. Nuestra obligación es analizar las posibilidades de crecimiento y, una vez estudiadas, decidir cuáles tienen sentido y cuáles hay que descartar.
Suscríbete para seguir leyendo