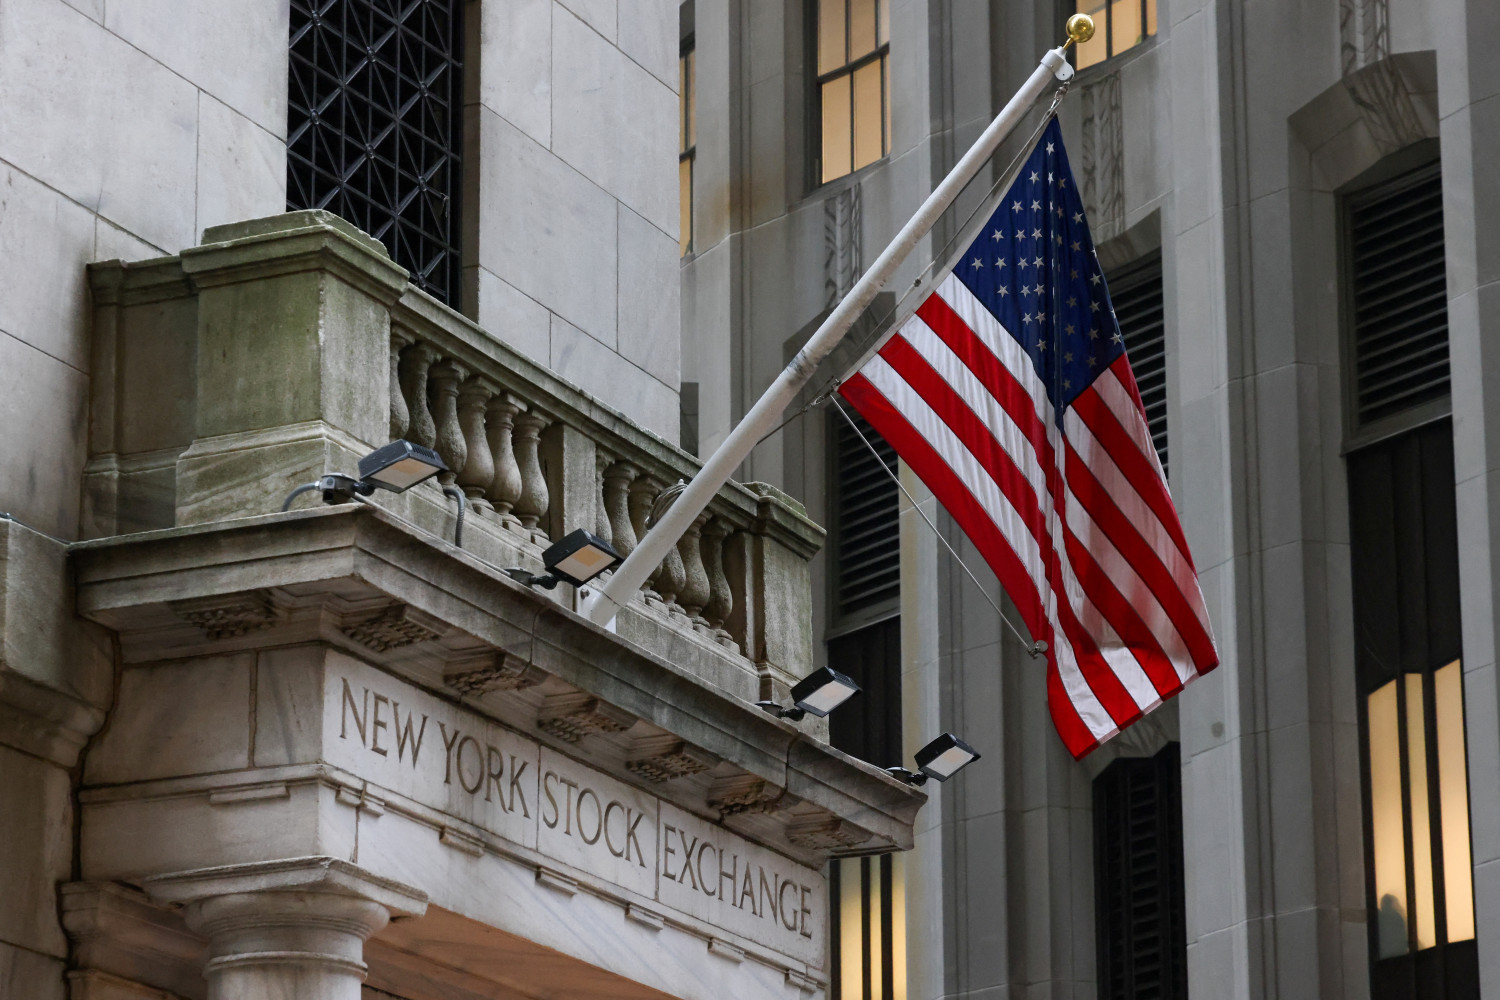
Wall Street ha comenzado la semana con caídas tras una semana alcista, en una sesión marcada por las dudas que parecen haber vuelto al parqué neoyorquino tras un nuevo distanciamiento entre EEUU e Irán que ha disparado una vez más el precio del petróleo.
En concreto, el barril Brent escala más de un 1,78% hasta los 106,29 dólares, mientras que el West Texas sube un 1,88% y cotiza en 94,21 dólares, después de conocerse que el presidente de EEUU, Donald Trump, ha rechazado una propuesta de paz iraní destinada a poner fin al conflicto y a reabrir el estrecho de Ormuz.
Ipek Ozkardeskaya, analista sénior en Swissquote Bank, que ha indicado que «la semana comienza con un nuevo repunte en los precios del petróleo, mientras continúan las conversaciones entre Estados Unidos e Irán sin una resolución a la vista», mientras que los bonos «se encuentran bajo presión y los rendimientos de la deuda soberana —en máximos de varias décadas— están generando inquietud entre los inversores en renta variable».
Por un lado, cree que «los rendimientos en los niveles actuales empiezan a resultar atractivos, lo que podría fomentar la salida de capitales de la renta variable hacia bonos más seguros», y por otro lado señala que «los inversores empiezan a asumir la idea de que hemos pasado a un régimen de inflación estructuralmente más alta, lo que implica que los rendimientos podrían seguir subiendo».
Según su criterio, «esto sugiere que tal vez sea mejor adoptar una postura de espera antes de destinar capital a los bonos», mientras que «en cuanto a la renta variable, las acciones son hoy considerablemente más baratas que a principios de año o hace un año, a pesar de que los índices cotizan a niveles más altos».
«La ratio precio-beneficio (PER) estimada a futuro del S&P 500, por ejemplo, ha caído a un rango de entre 19 y 19,5 veces, frente a las aproximadamente 22 veces de principios de año y las 23 veces de hace un año. Esto se traduce en una rentabilidad por beneficios estimada de alrededor del 5,2 % actual, frente al 4,5 % de principios de año y el 4,4 % de hace un año», destaca.
UNA SEMANA CARGADA
Los mercados estrenan con estas renovadas tensiones una semana que llega con la agenda macroeconómica cargada de referencias, y es que como explican en Link Gestión «el miércoles se publicará en EEUU el índice de precios del consumo personal, el PCE, correspondiente a agosto, referencia de inflación especialmente relevante para la Reserva Federal (Fed)».
«Se espera que tanto su tasa general como la subyacente hayan repuntado durante el mes. Finalmente, el viernes se conocerá en EEUU el informe de empleo no agrícola de septiembre. En principio, se espera que la economía estadounidense haya continuado creando empleo a un ritmo moderado y que la tasa de desempleo se mantenga estable en el 4,1%», añade.
De confirmarse este escenario, considera que «la Fed seguirá teniendo en la evolución de la inflación su principal referencia a la hora de determinar sus próximos movimientos en materia de tipos de interés».
En la agenda empresarial destaca, sobre todo, la publicación el miércoles de los resultados del cuarto trimestre fiscal 2026 de Micron Technology, una de las compañías que más rédito está obteniendo del fuerte ciclo inversor en infraestructuras de Inteligencia Artificial (IA).
«Con el listón de los inversores muy elevado, la compañía deberá no solo presentar unas cifras sólidas, sino también ofrecer unas perspectivas de crecimiento de resultados suficientemente contundentes para que sus acciones reaccionen positivamente. El jueves será el turno de Nike, que presentará sus resultados del primer fiscal. En su caso, habrá que prestar especial atención a la evolución del negocio en China, un mercado estratégico para la compañía que viene ofreciendo señales poco alentadoras en los últimos trimestres», indican.
En el mercado de divisas, Ozkardeskaya apunta que «la combinación de una inflación elevada y datos de empleo sólidos podría sentar las bases para que el dólar estadounidense rompa niveles técnicos clave frente al euro y la libra esterlina; esto podría llevar tanto al par EUR/USD como al GBP/USD a una zona de consolidación bajista a medio plazo y poner a prueba la tendencia alcista que se ha venido gestando desde el regreso de Trump a la Casa Blanca».
«Por otro lado, unos datos de inflación y empleo más moderados podrían enfriar las apuestas sobre una postura agresiva de la Reserva Federal y dar cierto respiro a estos pares, que se encuentran cerca de niveles críticos de soporte técnico», matiza.
OTROS MERCADOS
En el resto de mercados, además de la subida del petróleo, tenemos el oro cae un 3,35% hasta los 4.177 dólares la onza.
Asimismo, el bono del Tesoro estadounidense a 10 años avanza al 5,219% y en el mercado de divisas, el EUR/USD retrocede y se cambia a 1,1365 dólares. Por último, el bitcoin cae hasta los 83,575 dólares.