Dejar propina después de comer o cenar es una práctica bastante habitual en España, aunque ni mucho menos está tan extendida como en otros países. Lo que quizá muchos clientes desconocen es que el dinero que recibe un trabajador en concepto de propina también tiene consecuencias fiscales. Hacienda no considera estas cantidades ajenas a los ingresos del empleado.
El periodista económico José María Camarero ha abordado esta cuestión en la sección de Economía de bolsillo de «La Tarde de COPE», poniendo el foco en una situación que cada vez resulta más habitual en bares y restaurantes: pagar la propina directamente a través del datáfono. Una opción cómoda para el cliente, pero que también deja constancia de la operación.
Archivo – Un camarero limpiando una mesa / David Zorrakino – Europa Press – Archivo
En España, además, la mayoría de las personas que dejan propina no suele ser especialmente generosa con la cantidad. Según los datos de TheFork Lab, el 63% de quienes dejan dinero extra aporta menos del 5% del importe de la cuenta. Otro 35% se mueve entre el 5% y el 10%, mientras que solo un 2% supera ese último porcentaje.
La situación es bastante diferente en Estados Unidos, donde dejar alrededor de un 20% de la cuenta puede formar parte de la costumbre habitual y tiene un peso mucho mayor sobre los ingresos de determinados trabajadores. En España, en cambio, la propina continúa siendo una decisión mucho más personal y depende en gran medida del servicio recibido.
También existe una diferencia importante entre pagar la propina en efectivo y hacerlo con tarjeta. Cuando el cliente deja unas monedas o unos billetes sobre la mesa, esa operación no queda vinculada directamente al pago registrado por el establecimiento. Con el datáfono ocurre justo lo contrario: la cantidad aparece asociada a la transacción.

Un camarero recoje una mesa en un bar en España. / Eduardo Parra / Europa Press
Y aquí entra en juego Hacienda. Las propinas que recibe un trabajador tienen la consideración fiscal de rendimientos del trabajo, por lo que deben incluirse entre sus ingresos y tributar por el IRPF. Esto no significa que el cliente tenga que pagar un impuesto adicional por dejar propina, sino que afecta a la persona que finalmente percibe ese dinero.
Por tanto, el hecho de introducir una propina del 5%, 10% o 15% en el terminal de pago no convierte automáticamente ese dinero en un ingreso libre de impuestos. Al contrario, el registro electrónico facilita conocer que esa cantidad ha sido abonada y puede hacer más sencilla su posterior contabilización.
El asunto cobra todavía más relevancia en un sector como la hostelería, donde las propinas pueden representar una cantidad adicional de dinero para los trabajadores. La progresiva desaparición del efectivo y el aumento de los pagos digitales están cambiando también la forma en la que se gestionan estas pequeñas cantidades.
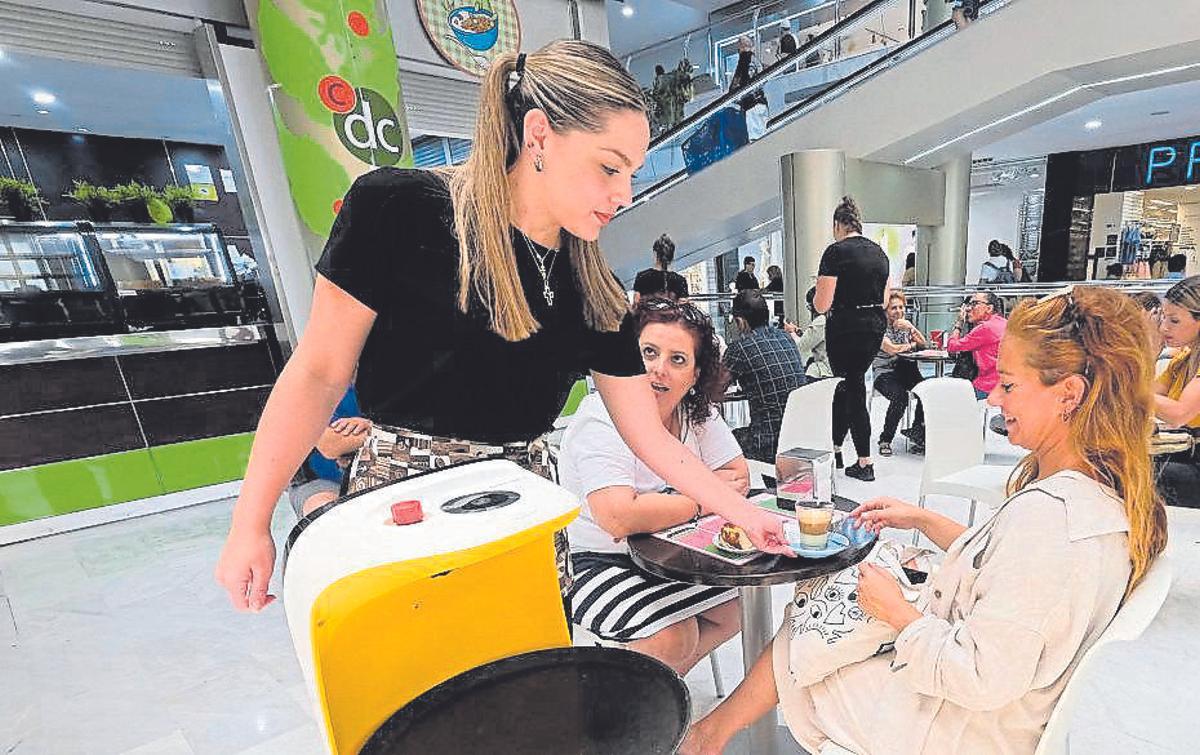
Una joven trabajando como camarera en la capital grancanaria. 05-05-2023 LAS PALMAS DE GRAN CANARIA. Robot camarero de la cafetería Cafés de Carla, en el centro comercial Las Arenas. | 05/05/2023 | Fotógrafo: Andrés Cruz / Andrés Cruz / LPR
Eso no quiere decir que Hacienda vaya a quedarse con toda la propina ni que dejar dinero extra en un restaurante implique pagar un porcentaje adicional al Estado. La cuestión es más sencilla: si ese dinero acaba formando parte de los ingresos del trabajador, fiscalmente debe tratarse como tal y queda sujeto a las reglas correspondientes del IRPF.
En definitiva, la próxima vez que un datáfono pregunte si queremos dejar un 5%, un 10% o un 15% de propina, conviene recordar que detrás de ese gesto hay algo más que una simple gratificación. La propina puede ser voluntaria para el cliente, pero para el trabajador que la recibe forma parte de unos ingresos que deben tenerse en cuenta ante Hacienda.